央国企退休就一定能月入过万吗?为什么现实中大多数普通正式员工退休后,养老金反而难以稳稳突破万元大关?
这不仅关乎个人的晚年生活,更折射出整个中国养老金体系当前所面临的深层压力,下文将从更宏观的视角切入分析。
洪飞(Humphrey)是一位24岁的探戈舞蹈教练,高鹏程则是一位22岁的社交媒体内容创作者。他们或许并未意识到,自己正处于中国下一场潜在危机的中心。
据估计,中国有数千万主要为年轻人的劳动者暂停了对养老金体系的缴费。分析人士指出,大约十年后,中国的养老金基金将不足以支撑退休群体的养老需求。
这也是中国于2025年1月1日正式提高法定退休年龄的原因之一,这是四十多年来首次调整。那么,为什么如此多的中国年轻人不愿再缴纳养老金?
这对世界第二大经济体的未来又意味着什么?事实上,退休制度所面临的压力并非中国独有。
法国曾因政府养老金改革方案而爆发大规模抗议;美国也长期受财政赤字、医保和社会保障支出困扰,被外界形容为在破产边缘徘徊。
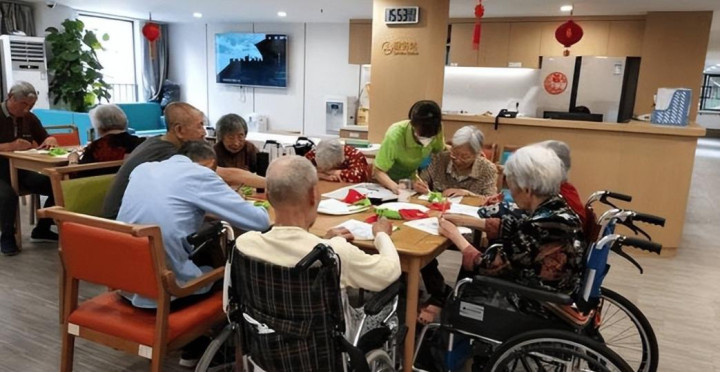
然而,中国所面对问题的独特之处,在于其规模之庞大。预计到2035年,中国60岁及以上人口将超过4亿,而中国总人口约为14亿。
这一数字甚至超过了美国与加拿大的人口总和。当这批人群陆续退休后,其中绝大多数都将有资格享受某种形式的养老待遇。
中国拥有全球最大的社会保障网络,仅基本养老保险就覆盖约11亿人,占全国人口的八成。该体系不仅涵盖养老,还包括工伤、退休金、生育津贴等多个方面。
理解中国养老金体系最简便的方法,是将其视为三大支柱。
第一支柱也是规模最大的部分,即由国家统筹管理的基本养老保险,覆盖超过10亿人。有正式工作的人依法必须缴纳,而没有正式就业身份的人则可自愿参加。其中最重要的部分覆盖了城镇职工。
第二支柱是自愿性的企业年金,由企业自主决定是否为员工设立补充养老计划,可以视作与美国401(k)计划相类似的制度。目前这一支柱覆盖约3100万人,资产规模约为3.2万亿元人民币。
第三支柱也是最新的一层,是2022年推出的个人养老金账户,性质类似于美国的个人退休账户(IRA)。
参与者可以将资金存入享有税收优惠的账户,并自主选择投资方向。目前已有约6000万人开户,但真正进行存入的人不足三分之一,累计资金规模仅约280亿元人民币。
值得注意的是,三大支柱在不同程度上都存在资金不足的问题。根据2019年发布的一份研究报告,第一支柱中覆盖城镇职工的部分预计将在2035年前后耗尽结余。
报告显示,城镇职工基本养老保险基金结余预计将于2027年前后达到峰值,此后开始快速下滑。导致这一趋势的根本原因,是人口结构的变化。
1979年,中国推行独生子女政策,目标是遏制人口的快速增长。数据显示,政策推行以来,出生率下降了一半以上。
所谓"4-2-1"结构,即四位祖父母、两位父母共同宠爱一个孩子,曾是中国多年间的常见家庭模型。而在政策结束之后,局面发生逆转:这个独生子女往往需要独自承担赡养六位长辈的责任。
尽管出台了鼓励生育二孩、三孩的多项政策,出生率仍然持续下滑。中国近期已连续两年出现人口负增长。
可以为养老体系缴费的年轻一代人口规模,随整体人口一同萎缩。与此同时,未来十年,中国每年预计将有超过2000万人步入退休年龄。
即便是处于工作年龄的年轻人,例如前文提到的高鹏程和洪飞,也往往无力缴费,或干脆选择不缴。
在所有灵活就业者中,大多数年龄在40岁以下,其中约70%的人月收入不足1100美元。这意味着许多人在支付日常开销之后,已难以维持生计。
一项针对6000家中国企业的调查显示,仅有28%的企业在社会保险缴纳方面完全合规。正是在这种日益加重的压力下,相关部门宣布了具有历史意义的调整措施,将法定退休年龄最多延后五年。
从国际对比来看,美国、英国、日本等主要经济体的法定退休年龄均高于中国,即便在新政策实施之后也仍是如此。
有观点认为,此次调整只是将问题延后,最终仍需对养老金制度进行更加系统、更深层次的改革。
回到央国企的话题,"退休月入过万"的说法在网络上流传甚广,但对绝大多数普通正式员工而言,这仍是一个难以达到的目标。
养老金遵循"多缴多得"原则,除管理层、核心技术骨干或垄断行业员工外,大多数一线工人、普通行政、技术员的工资仅为社会平均工资的1到1.5倍,按此基数缴费几十年,距离"过万"仍有较大距离。
能拿到"过万"退休金的人,通常需同时满足:一线城市或高基数地区退休、35年以上超长连续工龄、按最高标准缴纳社保、单位有丰厚企业年金等条件,这些门槛卡住了九成以上的人。
根据2025年数据,全国企业退休人员月均养老金约3200元,机关事业单位约7884元,仍未普遍过万。
国企内部,普通岗位大多在3000至5000元,技术骨干或中层6000至8000元,只有少数高管、高级职称专家或特殊行业核心员工才能突破万元大关。
综上,"央国企退休金高"是一个相对概念,相比中小企业它的保障确实更稳定、更规范,但绝非"人人过万"的黄金保险箱。
养老金多少最终取决于职业生涯的总缴费额,对大多数央国企员工而言,退休金提供的是一份可靠的基本生活保障,足以令人安心,但距离"财富自由"式的养老,仍有明显差距。
港联证券提示:文章来自网络,不代表本站观点。